当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
アウディA3の見積もりで残クレを勧められて、『月々は安いけど、結局損するんじゃない?』と迷っていませんか。
結論から言うと、残クレは「総支払額だけ」で見ると通常のローンより高くなりやすい買い方です。ただ、3〜5年で乗り換える人にとっては、月々を抑えながら新しいA3に乗り続けられる方法でもあります。
この記事では、同じ条件で残クレと通常ローンの月々と総支払額を計算し、どんな人に向くのかが分かります。
アウディA3の残クレとはどんな仕組み?
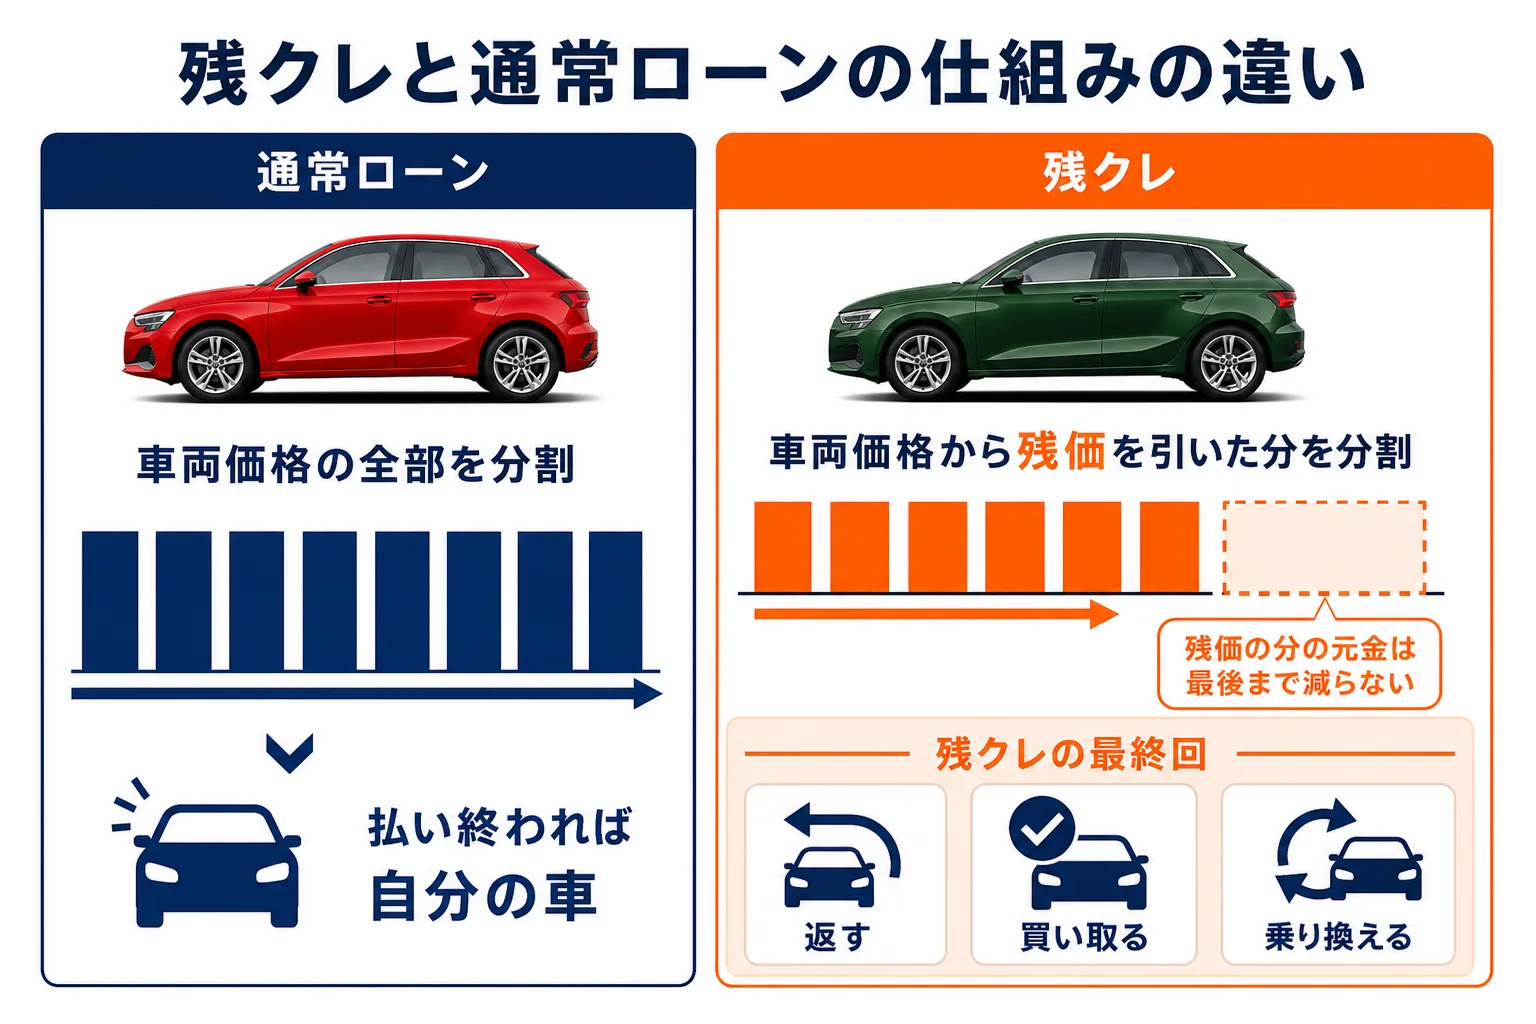
残クレは、数年後の下取り予定額(残価)を最初に決めて、残りの金額だけを分割で払う方法です。月々は下がりますが、残価の分にも利息がかかり続けるので、総支払額は増えやすくなります。
例えば、415万円のA3で5年後の残価が124.5万円と決まったとします。
すると、5年間で分割して払うのは、おおまかに「415万円から124.5万円を引いた分」と、その間の利息です。最後に残った124.5万円をどうするかは、5年後に決めます。
『残価の分は払わなくていいの?』と思いますよね。
実は、払わなくていいわけではないんです。最終回で「車を返す」「残価を払って買い取る」「乗り換える」のどれかを選ぶ形になります。
| 支払いの中身 | 通常ローン | 残クレ |
|---|---|---|
| 月々払う元金 | 車両価格の全部 | 車両価格から残価を引いた分 |
| 利息がかかる元金 | 返すほど減る | 残価の分はずっと残る |
| 最終回 | 支払い終了 | 返す・買い取る・乗り換えるを選ぶ |
| 車の持ち主 | 完済後は自分 | 完済まではローン会社などになることが多い |
残価がいくらになるかは、ローン会社やプラン、時期によって変わります。この記事の残価は、計算のために仮に置いた数字です。
残クレと通常ローン、月々と総支払額はどれだけ違う?
ここでは、2026年10月4日時点のアウディ ジャパン公式価格表で最も手ごろな、A3 Sportback 30 TFSI advanced(4,150,000円・税込)で計算します。
条件は次のとおりです。頭金0円、ボーナス払いなし、元利均等で、車両本体価格だけを借りる前提にしています。
- 残価は仮に「3年後45%(186.75万円)」「5年後30%(124.5万円)」と置く
- 金利は仮に年3.9%と年5.9%の2通り
- 総支払額は、残クレは残価を払って買い取った場合で計算
年3.9%の場合
| 期間 | 買い方 | 月々 | 分割で払う合計 | 総支払額 | うち利息 |
|---|---|---|---|---|---|
| 3年 | 残クレ(残価45%) | 約73,400円 | 約264万円 | 約451万円 | 約36万円 |
| 3年 | 通常ローン | 約122,300円 | 約440万円 | 約440万円 | 約25万円 |
| 5年 | 残クレ(残価30%) | 約57,400円 | 約344万円 | 約469万円 | 約54万円 |
| 5年 | 通常ローン | 約76,200円 | 約457万円 | 約457万円 | 約42万円 |
年5.9%の場合
| 期間 | 買い方 | 月々 | 分割で払う合計 | 総支払額 | うち利息 |
|---|---|---|---|---|---|
| 3年 | 残クレ(残価45%) | 約78,500円 | 約283万円 | 約469万円 | 約54万円 |
| 3年 | 通常ローン | 約126,100円 | 約454万円 | 約454万円 | 約39万円 |
| 5年 | 残クレ(残価30%) | 約62,100円 | 約373万円 | 約497万円 | 約82万円 |
| 5年 | 通常ローン | 約80,000円 | 約480万円 | 約480万円 | 約65万円 |
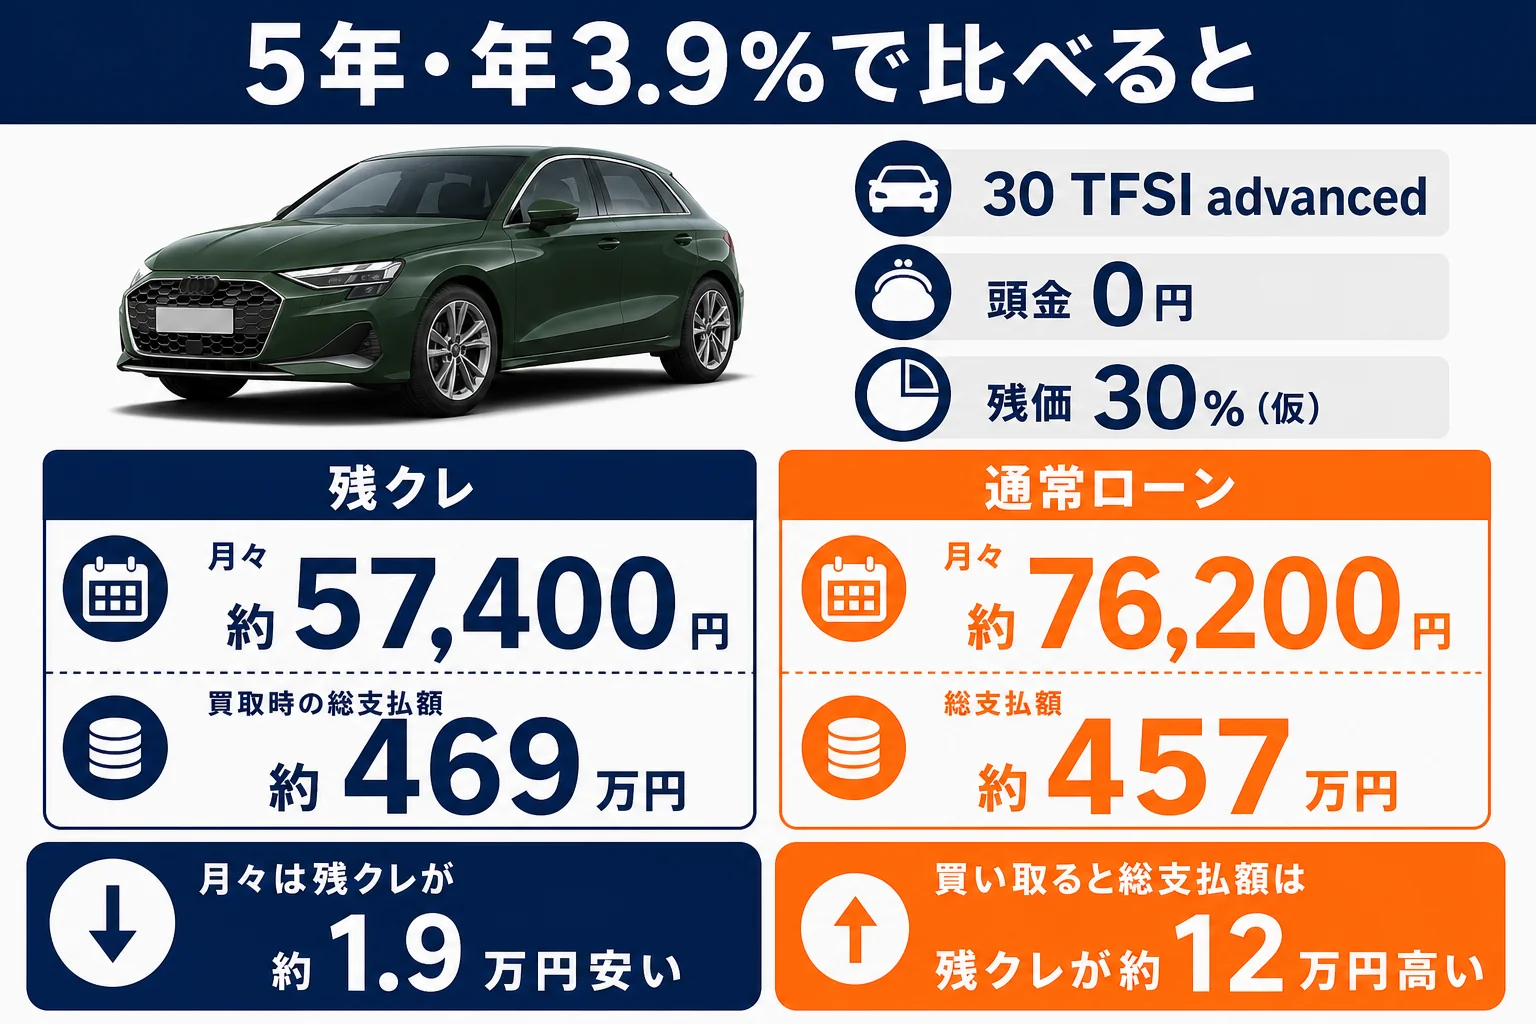
ここが大事なところです。5年・年3.9%で比べると、残クレは月々が約1.9万円安い一方、最後に買い取ると総支払額は約12万円高くなります。
年5.9%なら、その差は約17万円に広がります。金利が高いほど、残価にかかる利息の重みが増すんです。
『月々2万円近く安いなら残クレの方が楽そう』と感じる方も多いはずです。ただ、それは「最後に買い取らない」前提での話だということは覚えておきたいところです。
最終回はどう選ぶ?それぞれの損得
残クレの損得は、最終回に何を選ぶかでほぼ決まります。
- 車を返す:残価の支払いはなくなるが、車は手元に残らない
- 残価を払って買い取る:一括で払うか、残価を分割で払い直す
- 新しい車に乗り換える:今のA3を下取りに出し、新しいローンを組む
車を返す場合
5年で返す場合、払ったのは月々の合計(年3.9%なら約344万円)です。
5年間A3に乗るための費用、と考えると分かりやすいですよね。ただ、返す時には走行距離や傷の状態をチェックされるのが一般的です。
買い取る場合
124.5万円を一括で払えるなら、総支払額は前の表のとおりです。
残価を再びローンで分割する方法もあります。例えば、124.5万円を2年・年3.9%で払い直すと、月々約54,000円、合計約130万円です。
そうすると、7年で払う合計は約474万円になります。最初から7年の通常ローン(年3.9%)で借りた場合も約475万円なので、ほぼ同じです。
乗り換える場合
今のA3の査定額が残価より高ければ、その差額を次の車の頭金に回せます。
反対に、査定額が残価を下回ったり、走行距離の超過や傷で精算が発生したりすると、追加で払うことも。
- 決められた走行距離の上限を超えた
- 修復歴が付くような事故をした
- 内装の汚れや外装の傷が大きい
- 純正以外のパーツに交換して戻していない
走行距離の上限や精算のルールは、プランごとに違います。契約前に、書面で条件を確かめておきましょう。
残価は契約の時に決めた「予定の金額」で、実際に買取店が付ける金額とは限りません。5年後の中古の値段は、年式の改良やモデルチェンジの時期でも動きます。乗り換えを考え始めたら、ディーラーの下取り額と買取店の査定額を両方見ておくと判断しやすくなります。年式・走行距離ごとの考え方はアウディA3の買取相場で見られます。
残クレが向いている人・向いていない人は?
ここまでの計算から、残クレが合うかどうかは「何年乗るか」と「乗り方」でかなり分かれます。
- 3〜5年ごとに新しいA3に乗り換えたい
- 月々の支払いを抑えて、上のグレードやオプションを選びたい
- 年間の走行距離が少なめで、車をきれいに使える
- 1台を長く乗りつぶしたい
- 年間の走行距離が多い、または遠出が多い
- カスタムやドレスアップを楽しみたい
『自分はどっちだろう?』と迷ったら、5年後にそのA3をどうしたいかを想像してみてください。
「5年後も乗っていたい」なら通常ローン、「5年後は新しい型にしたい」なら残クレ、と考えると選びやすいです。
A3の場合、保証の期間も判断材料になります。メーカー保証「Audi Warranty」は新車納車日から3年、延長保証「Audi CarLife Plus.」に入れば5年目まで延ばせます。
3年や5年の残クレで乗り換えるなら、保証が切れる前に次の車に移れます。保証が切れた後の修理代が気になる方には、ここは安心できるところですよね。
グレードを上げるとどう変わる?
残クレは月々が下がるぶん、上のグレードに手が届きやすくなります。
A3 Sportbackの30 TFSI advancedとS lineで、5年・年3.9%・頭金0円・残価30%で比べてみましょう。
| グレード | 車両価格 | 残クレ月々 | 通常ローン月々 | 残クレの総支払額(買取時) | 通常ローンの総支払額 |
|---|---|---|---|---|---|
| 30 TFSI advanced | 4,150,000円 | 約57,400円 | 約76,200円 | 約469万円 | 約457万円 |
| 30 TFSI S line | 4,430,000円 | 約61,300円 | 約81,400円 | 約501万円 | 約488万円 |
| 40 TFSI quattro advanced | 5,410,000円 | 約74,800円 | 約99,400円 | 約611万円 | 約596万円 |
S lineを残クレで買うと、月々は30 TFSI advancedの通常ローンより約1.5万円安くなります。
『じゃあS lineにしよう』となりやすいところですが、総支払額は増えています。月々だけでグレードを決めないようにしましょう。
表を見ると、車両価格が上がるほど、残クレと通常ローンの総支払額の差も広がっています。30 TFSI advancedで約12万円、40 TFSI quattro advancedでは約15万円です。
S3(7,790,000円)やRS 3(9,330,000円)のように価格が高いモデルでは、残価にかかる利息の額もさらに大きくなります。高いグレードほど、総支払額で比べる意味が増すんです。
グレードごとの装備の違いはA3のグレード一覧で確かめてから、どこまで上げるかを決めてみてください。
- 残価がいくらで、新車価格の何%かを確かめる
- 金利(実質年率)を通常ローンと比べる
- 走行距離の上限と超過時の精算方法を聞く
- 最終回の選び方と、それぞれの手続きを確かめる
- 途中で売りたくなった時の扱いを聞いておく
通常ローンの頭金別・期間別のシミュレーションは、アウディA3のローン月々いくら?で詳しく計算しています。
残クレで後悔しないための進め方は?
最後に、残クレでA3を買う時の流れをまとめます。
まず大事なのは、車両の値段そのものを下げることです。値引きがあれば借りる金額が減り、残クレでも通常ローンでも総支払額が下がります。
値引き交渉の順番はアウディA3の値引き相場と限界額で詳しく見られます。
次に、残クレと通常ローンの両方で見積もりを出してもらいましょう。
「残クレだと月々いくらで、通常ローンだと月々いくらですか。総支払額も教えてください」と聞けば、比べやすい形で出してもらえます。
アウディ正規ディーラーごとに条件が違うこともあるので、2か所以上で見積もりを比べてみてください。
アウディ A3買いたいドットコム
アウディ A3の値段、先に相場を見ておく
今の車の買取相場と、アウディ A3の値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
5年後にいくらで売れそうかを知っておくと、残価が高いのか低いのかも判断しやすくなります。グレードや色ごとの考え方はアウディA3のリセールバリューでまとめています。
乗り出し価格の目安はA3の乗り出し価格はいくら?で確かめられます。
よくある質問
アウディA3の残クレは損ですか?
最後に買い取る前提だと、残価の分にも利息がかかるので総支払額は通常ローンより高くなりやすいです。3〜5年で乗り換える人なら、月々を抑えて新しい車に乗り続けられる方法として使えます。
残クレの残価はいくらになりますか?
ローン会社やプラン、時期によって変わるため、この記事では断定していません。見積もりの時に、残価の金額と新車価格に対する割合を確かめてください。
残クレの途中で売ることはできますか?
プランによって扱いが違います。残りのローンを一括で返す必要がある場合が多いので、契約前に途中で売る時の手続きを聞いておくと安心です。
残クレで走行距離を超えたらどうなりますか?
車を返す時に、超えた距離に応じて精算が求められるのが一般的です。上限の距離と精算の方法はプランごとに違うので、書面で確かめておきましょう。
残クレと通常ローン、どちらで見積もりを取ればいいですか?
両方で出してもらうのがおすすめです。月々の支払いと総支払額を並べて比べると、自分に合う買い方が見えやすくなります。
まとめ
- 残クレは残価を除いた分を分割で払うので、月々は通常ローンより下がる
- 残価にも利息がかかるため、買い取る前提だと総支払額は高くなりやすい
- 30 TFSI advancedの5年・年3.9%なら、月々約1.9万円安く総支払額は約12万円高い計算
- 3〜5年で乗り換える人、走行距離が少なめの人に向いている
- 残クレと通常ローンの両方で見積もりを取り、総支払額で比べる
コメント